Квартира, вклад или под подушкой: куда приводят привычные решения
Три знакомых способа сохранить сбережения и четвёртый мысленный маршрут — участие в большом бизнесе. Проследим одну сумму с 2000 по 2025 год и сравним результаты в белорусских рублях.
Редакционная иллюстрация. Все четыре сюжетных изображения созданы с помощью ИИ; изображённые предметы и сцены не являются данными расчёта.
Минск, начало 2000 года. Вы заработали серьёзную сумму и хотите сохранить её для будущего. В рублях это 18,5 миллиона, по принятому для нашей истории рыночному ориентиру — примерно 20 тысяч долларов. Что с ними делать?
У большинства есть три знакомых ответа: купить доллары и оставить дома, отнести деньги в банк или приобрести квартиру для сдачи. В каждом решении есть своя логика. Наличные всегда под рукой. Банк начисляет проценты. Квартира приносит аренду, а со временем может подорожать.
Представим, что у одного человека было три возможности прожить следующие 26 лет. Начальная сумма одна и та же, новых взносов нет. В конце 2025 года он подводит итог. Посмотрим, что получилось бы в каждом случае, а затем рассмотрим четвёртый путь — участие в результатах большого бизнеса.
Правила истории. Все конечные суммы сравниваем в белорусских рублях. Вклад остаётся рублёвым, арендные платежи накапливаются в рублях без процентов. Доллары и акции переводим в рублёвую оценку на дату выхода. Исторические данные и сценарные допущения разделены; подробности расчёта — внизу статьи.
Под подушкой: сумма осталась прежней
Первый выбор — купить 20 тысяч долларов и ничего с ними не делать. Не нужно читать договоры, искать жильцов или следить за рынками. Деньги рядом, и в любой момент их можно достать.
Спустя 26 лет в конверте лежат те же 20 тысяч долларов. По курсу конца 2025 года 2,9027 BYN за доллар это 58 054 BYN. В рублёвом выражении сумма значительно выросла, но новых долларов не появилось: весь прирост обеспечило изменение валютного курса.
Этот пример хорошо отделяет сохранность суммы от сохранения её возможностей. Иностранная валюта тоже подвержена инфляции. Те же доллары спустя четверть века не обязательно оплачивают тот же набор покупок. Здесь мы не рассчитываем конкретную потребительскую корзину, но и не называем рублёвую переоценку заработанным процентом.
Результат наличных долларов: 58 054 BYN.
Номинальный прирост всей суммы в рублях: +3038,1% за период; эквивалентная среднегодовая доходность в BYN: 14,2%. Это результат в текущих рублёвых единицах, без поправки на инфляцию.
В долларах прирост составляет 0%, среднегодовой рост — 0%. Рублёвые проценты выше показывают только валютную переоценку. Расходы обмена и риски физического хранения в модели не оценены.
Вклад: пусть деньги приносят процент
Во второй версии человек решает, что деньги должны приносить доход. Он оставляет рубли в банке, не забирает проценты и не пополняет счёт. Начисленный доход каждый год присоединяется к основной сумме.
Чтобы проследить весь срок, зададим единое правило: ставка вклада равна исторической ставке рефинансирования Нацбанка минус 4 процентных пункта. Учитываем все её изменения по дням действия. Капитализация — раз в год.
Это модель по выбранной формуле, а не история конкретного банковского продукта. Она не предполагает, что одинаковые условия были доступны непрерывно все 26 лет. История базовой ставки взята из официальных данных Нацбанка.
К концу 2025 года рублёвый остаток составил бы 107 166 BYN. Вкладчик снимает именно эту сумму в рублях. Внутри стратегии нет ежегодной покупки и продажи долларов — только проценты и их накопление.
В рамках нашей модели результат заметно выше рублёвой оценки наличных долларов. Это показывает силу длительного накопления: процент начинает приносить следующий процент. При этом номинальный рост счёта сам по себе ещё не говорит, насколько увеличилась покупательная способность денег.
Результат рублёвого вклада: 107 166 BYN.
Номинальный прирост всей суммы в рублях: +5692,8% за период; эквивалентная среднегодовая доходность в BYN: 16,9%. Это результат в текущих рублёвых единицах, без поправки на инфляцию.
Квартира: у сбережений появился адрес
В третьей версии человек покупает однокомнатную квартиру в Минске и сдаёт её на длительный срок. Теперь у сбережений есть адрес, а вместо процентов приходят ежемесячные платежи. Квартиру можно увидеть, отремонтировать, передать детям. Для многих это делает такое вложение особенно понятным.
Берём квартиру площадью 35 м² за рублёвый эквивалент 20 тысяч долларов. Цена и площадь — условия нашей истории, а не средняя цена Минска в 2000 году. Предполагаем, что квартира уже пригодна для сдачи.
Жильцы оплачивают 11 месяцев в год. Один месяц учитывает совокупный простой между арендаторами и время на обновление. Из выручки вычитаем 20% на расходы собственника: содержание, ремонт, замену мебели и техники. Потребляемые жильцом коммунальные услуги считаем оплачиваемыми отдельно. Собственник занимается квартирой сам; личные налоги и стоимость его времени не включены.
Арендная плата меняется по периодам. В предварительной реконструкции — от 80 долларов в месяц в среднем за 2000–2004 годы до 375 долларов за 2024–2025 годы. Это сценарные ставки, сверенные с отдельными публикациями, а не непрерывная статистика рынка. Каждый год пересчитываем плату в рубли по среднему курсовому ориентиру того года.
Все полученные после расходов рубли сохраняются без процентов. На депозит арендные платежи не направляем, валюту на них не покупаем. За 26 лет таким способом накопилось бы 73 844 BYN, с учётом деноминации.
Но сама квартира тоже остаётся. По анализу ASER на данных Национального кадастрового агентства, в декабре 2025 года средняя цена сделок с однокомнатными квартирами в Минске составляла 2 115 долларов за м². Для 35 м² это 74 025 долларов. После условных 2% расходов продажи и пересчёта по конечному курсу — 210 575 BYN. Это ориентир по категории жилья, не оценка конкретной квартиры. Источник цены.
Итого — 284 419 BYN: проданная квартира плюс сохранённые арендные поступления. Не всё это время деньги работали одинаково: квартира приносила доход, а уже полученная аренда просто лежала в рублях. Тем не менее два источника результата дали больше, чем один банковский процент в выбранной модели.
Цена этого пути — участие владельца. Нужно искать жильцов, контролировать оплату, договариваться о ремонтах. Всё вложение зависит от одного дома, адреса и арендатора в каждый момент времени. Можно нанять управляющего, но его вознаграждение уменьшит итог.
Квартира и накопленная аренда: 284 419 BYN.
Номинальный прирост всей суммы в рублях: +15274,0% за период; эквивалентная среднегодовая доходность в BYN: 21,4%. Это результат в текущих рублёвых единицах, без поправки на инфляцию.
А если бы можно было владеть частью большого бизнеса?
Три привычных решения закончились разными суммами. Но у квартиры обнаружился ещё один важный смысл: доход создаёт актив, которым человек владеет. Возникает следующий вопрос — обязательно ли таким активом должна быть небольшая квартира?
Можно владеть долей предприятия, которое производит продукцию и зарабатывает прибыль. Или портфелем компаний, работающих в разных отраслях. Часть дохода выплачивается акционерам, часть остаётся в бизнесе и помогает ему расти.
Для четвёртого, мысленного маршрута возьмём S&P 500 с реинвестированием дивидендов — исторический ориентир участия в крупных американских компаниях. Он показывает механизм вложения в бизнес, а не результат ОКТА.
Стартовые рубли конвертируются в 20 тысяч долларов по принятому ориентиру. Историческая полная доходность индекса дала бы к концу 2025 года около 147,8 тысячи долларов. Продажа и перевод в рубли по конечному курсу — 428 981 BYN до комиссий и налогов. Исторический ряд NYU Stern.
Этот путь не был бы спокойным. К концу 2002 года от первоначальных 20 тысяч долларов осталось бы примерно 12,5 тысячи. За 2008 год индекс с дивидендами потерял 36,55%. Итог всей истории получил бы тот, кто сохранил вложение и продолжил реинвестировать дивиденды.
Если условно вычитать 0,5% стоимости портфеля ежегодно на совокупные расходы, результат снизился бы до 376 563 BYN до личных налогов. Индекс нельзя купить непосредственно: нужен инструмент и посредник. Эта комиссия — иллюстрация, а не исторический тариф конкретного продукта.
Индексный ориентир до комиссий: 428 981 BYN.
Номинальный прирост всей суммы в рублях: +23088,1% за период; эквивалентная среднегодовая доходность в BYN: 23,3%. Это результат в текущих рублёвых единицах, без поправки на инфляцию.
При условных ежегодных расходах 0,5%: +20254,8% за период и 22,7% эквивалентной среднегодовой доходности в номинальных BYN. Доходность индекса не является доходностью ОКТА.
Четыре пути — четыре результата
На одну дату мы получили разные суммы. Они отражают не только выбор актива, но и обращение с выплатами: проценты вклада и дивиденды индекса реинвестировались, а рублёвая аренда копилась без дохода. Это часть выбранных сценариев, а не сравнение одинаково реинвестируемых стратегий.
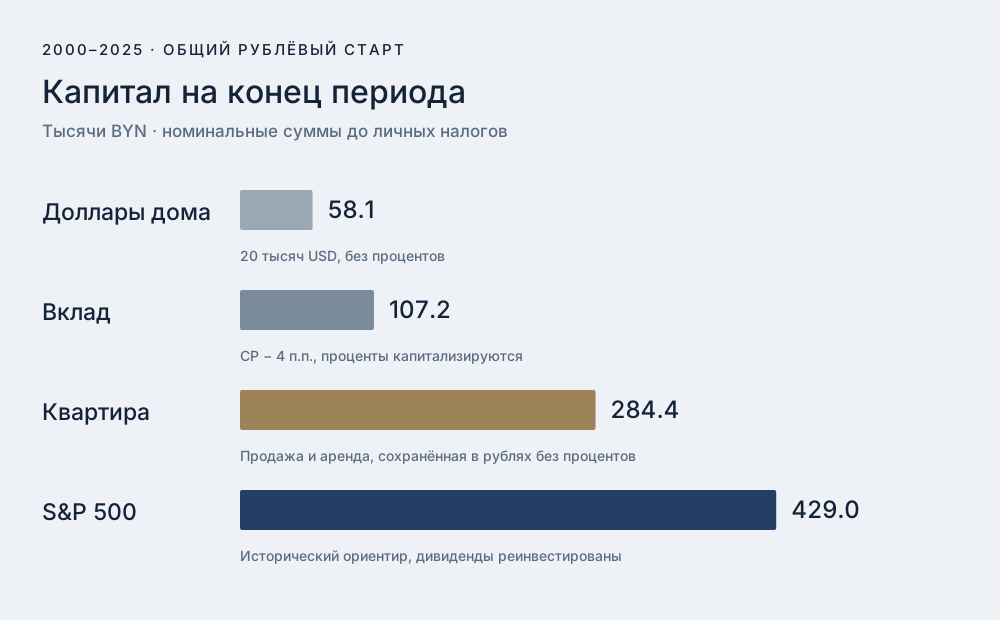
| Сценарий | Итог, BYN | Прирост в BYN за весь срок | Эквивалентная среднегодовая доходность, % в BYN |
|---|---|---|---|
| Наличные доллары | 58 054 | +3038,1% | 14,2% |
| Рублёвый вклад | 107 166 | +5692,8% | 16,9% |
| Квартира и аренда без реинвестирования | 284 419 | +15274,0% | 21,4% |
| S&P 500, до комиссий | 428 981 | +23088,1% | 23,3% |
Эквивалентная среднегодовая доходность — постоянная ставка с ежегодной капитализацией, которая дала бы тот же итог за 26 лет. Она рассчитана по начальной и конечной сумме; для квартиры итог включает накопленную без процентов аренду. Учитывается валютная переоценка, поправки на инфляцию нет. Это не фактическая ежегодная доходность квартиры. Большие рублёвые проценты нельзя читать как рост реального благосостояния: за 26 лет изменились валютный курс и уровень цен. Мы используем их для сопоставления сценариев на одну дату. В частности, у наличных долларов рублёвый прирост есть, а доход в самой валюте равен нулю.
А какие крупные активы доступны вам в Беларуси?
История рынка акций показывает сам принцип: участвовать в результатах компаний можно, не покупая предприятие целиком. Для белорусского инвестора следующий вопрос — как получить доступ к крупным активам внутри своей страны.
На сумму, достаточную для покупки небольшой квартиры, трудно самостоятельно приобрести крупный коммерческий объект или организовать участие в устойчивом предприятии. Фонд объединяет средства инвесторов и расширяет круг доступных вложений.
Коммерческая недвижимость может давать более высокую арендную доходность, чем квартира, а работающий бизнес — создавать прибыль и увеличивать стоимость. Задача управляющей компании — находить подходящие активы, оценивать цену входа и организовывать работу с ними.
Для ОКТА это три связанных возможности: участие в более крупных активах, профессиональный отбор и управление без необходимости ежедневно заниматься вложением самому. Фокус — Беларусь: местные объекты, предприятия и понятные источники денежных потоков.
Размер сбережений не обязан ограничивать масштаб активов, в которых вы участвуете. Следующий шаг — разобраться, как устроено такое участие и что получает инвестор.
Как мы считали
Расчётная дата — 31 декабря 2025 года: 26 полных календарных лет. Публикация подготовлена 27 октября 2026 года. Это образовательная модель, а не инвестиционное предложение.
Исходная сумма, валютные курсы и деноминация
Старт — 18 500 000 BYR образца 2000 года: эквивалент 20 000 USD по принятому рыночному ориентиру 925 BYR/USD. В начале 2000 года существовало несколько курсов. Официальный курс 320 дал бы другую рублёвую стартовую сумму — 6,4 млн BYR; смешивать её с возможностью приобрести актив за 20 тысяч долларов без оговорки нельзя. МВФ отмечает объединение курсов в сентябре 2000 года. Наш стартовый ориентир не подтверждает котировку конкретной сделки.
Для суммирования старых и новых рублей все рублёвые потоки до деноминации 2016 года делятся на 10 000. Поэтому исходная сумма равна 1 850 в единицах BYN-2016. Это смена единиц счёта, а не пересчёт покупательной способности. Деноминация 1 января 2000 года уже учтена в стартовой сумме.
Аренду пересчитываем по среднегодовым ориентирам: ряд FRED / Penn World Table «market+estimated» за 2000–2023 годы и данные ЕЭК за 2024–2025 годы. Для 2024 года использовано округлённое 3,24. Это смешанный ряд годовых ориентиров и приближение к ежемесячным платежам, а не однородный официальный помесячный ряд. Для продажи активов на конец 2025 года — 2,9027 BYN/USD. Валютные комиссии и спреды не моделируются.
Помесячная аренда: ставки и расходы
Приведённые ставки являются сценарными средними за периоды. Отдельные публикации дают ориентиры: 40–50 USD за квартиру вне центра в 2000 году; предложения порядка 170–250 USD в 2011 году; отдельные квартиры за 200–280 USD в 2017 году; сегменты от 250–320 USD и выше весной 2025 года. Эти наблюдения не подтверждают каждую среднюю в таблице и не описывают одну и ту же квартиру.
| Период | USD в месяц | Оплаченных месяцев в год |
|---|---|---|
| 2000–2004 | 80 | 11 |
| 2005–2009 | 180 | 11 |
| 2010–2014 | 250 | 11 |
| 2015–2019 | 230 | 11 |
| 2020–2021 | 250 | 11 |
| 2022–2023 | 250 | 11 |
| 2024–2025 | 375 | 11 |
Ставка × 11 × средний курс года × 80% = годовой операционный рублёвый поток. Постоянные и переменные расходы объединены в условный бюджет 20% выручки. Квартира на старте пригодна для сдачи; отдельный дополнительный капитал на покупку мебели не вводится. Личные налоги, труд собственника и индивидуальные крупные непредвиденные расходы не рассчитаны.
Чистый арендный доход сохраняется в рублях без процентов. На вклад не направляется и в валюту не переводится. Сумма старых рублёвых поступлений меняется только при деноминации. Эта модель обращения с выплатами отличается от реинвестирования процентов по вкладу и дивидендов индекса.
Вклад: формула и годовая таблица
Средняя СР за год = сумма произведений каждой действовавшей ставки на число дней её действия, делённая на число дней года. Ставка модели = средняя СР − 4 п.п. Остаток на конец года = остаток на начало × (1 + ставка модели / 100). Проценты в течение года не капитализируются; новых взносов в самостоятельном варианте вклада нет.
| Год | Средняя СР, % | Ставка модели, % | Остаток, BYN |
|---|---|---|---|
| 2000 | 107.47 | 103.47 | 3 764 |
| 2001 | 59.98 | 55.98 | 5 871 |
| 2002 | 49.15 | 45.15 | 8 523 |
| 2003 | 32.91 | 28.91 | 10 987 |
| 2004 | 21.33 | 17.33 | 12 890 |
| 2005 | 13.65 | 9.65 | 14 134 |
| 2006 | 10.66 | 6.66 | 15 076 |
| 2007 | 10.54 | 6.54 | 16 061 |
| 2008 | 10.35 | 6.35 | 17 081 |
| 2009 | 13.92 | 9.92 | 18 776 |
| 2010 | 11.82 | 7.82 | 20 245 |
| 2011 | 21.57 | 17.57 | 23 801 |
| 2012 | 34.45 | 30.45 | 31 048 |
| 2013 | 25.62 | 21.62 | 37 760 |
| 2014 | 21.51 | 17.51 | 44 372 |
| 2015 | 24.89 | 20.89 | 53 641 |
| 2016 | 21.16 | 17.16 | 62 844 |
| 2017 | 13.41 | 9.41 | 68 755 |
| 2018 | 10.30 | 6.30 | 73 089 |
| 2019 | 9.75 | 5.75 | 77 292 |
| 2020 | 8.19 | 4.19 | 80 534 |
| 2021 | 8.61 | 4.61 | 84 247 |
| 2022 | 11.56 | 7.56 | 90 613 |
| 2023 | 10.13 | 6.13 | 96 165 |
| 2024 | 9.50 | 5.50 | 101 454 |
| 2025 | 9.63 | 5.63 | 107 166 |
Доходность, ограничения сравнения и расходы
Прирост за период = (конечная сумма / 1 850 − 1) × 100%. Эквивалентная среднегодовая доходность = ((конечная сумма / 1 850)^(1/26) − 1) × 100%. Начальные 1 850 выражены в единицах BYN-2016. Для квартиры конечная сумма включает стоимость продажи и накопленную без процентов аренду. Это темп роста совокупной суммы сценария, а не внутренняя доходность арендного объекта (IRR). Валютная переоценка входит в рублёвый результат долларов и зарубежного портфеля.
Все суммы номинальные, до личных налогов; налогообложение разных инструментов различается. Квартира включает условные расходы собственника и продажи; основная цифра индекса дана до комиссий, а отдельная строка показывает влияние ежегодного вычета 0,5%. Для вклада дополнительные комиссии не заданы. История индекса не подтверждает доступность конкретного инструмента из Беларуси в 2000 году.
В реальности важны инфляция, условия договоров, качество квартиры, точные даты и курсы платежей, налоги, расходы посредников и возможность продажи. Округлённые результаты следует читать как масштаб возможного итога при выбранных предпосылках, а не как обещание точной суммы.
Числа 8% и 12% в примерах крупных активов — условные показатели экономики объектов. Это не целевые доходности ОКТА и не суммы, гарантированно выплачиваемые акционеру.
Источники
- Национальный банк: история дат и значений ставки рефинансирования.
- NYU Stern, Aswath Damodaran: историческая полная доходность S&P 500, значения на конец 1999 и 2025 годов и промежуточные результаты.
- FRED / Penn World Table: среднегодовые валютные ориентиры Беларуси, market+estimated.
- ЕЭК: финансовая статистика за 2025 год, средние и конечные валютные курсы.
- BusinessForecast: ретроспективные официальный и рыночный ориентиры на начало 2000 года.
- МВФ: доклад по Беларуси, описание объединения валютных курсов в сентябре 2000 года.
- ASER / Национальное кадастровое агентство: рынок жилья по итогам 2025 года.
- Отдельные ориентиры аренды: ретроспектива 2000 года; обзор долгосрочной аренды 2011 года; предложения 2017 года; обзор мая 2025 года. Не являются сплошным рядом ставок.
Все четыре сюжетные иллюстрации созданы с помощью генерации изображений. Они не показывают реальные объекты портфеля, клиентов или офис ОКТА. Диаграмма построена по расчётам статьи.