Золото для сбережений: что важнее самого слитка
Почему золото привлекает инвесторов, как менялась его цена и что определяет результат владельца — от покупки слитка до портфеля золота и государственных бумаг Беларуси.
Редакционная иллюстрация. Изображение не показывает металл или хранилище действующего фонда.
Когда человек покупает золото, за этим часто стоит простое желание: сохранить часть заработанного в активе, который будет понятен и востребован через много лет. Золото можно держать в руках, его признают на международном рынке, а его стоимость не зависит от обещания одной компании вернуть долг.
Эта репутация складывалась долго. Золото используют для сбережений и резервов, оно востребовано в ювелирном производстве и технологиях. Его предложение ограничено, а добыча требует времени и затрат. Поэтому интерес к металлу возникает и у частных покупателей, и у крупных инвесторов, и у центральных банков. В обзорах World Gold Council эти разные источники спроса рассматриваются как одна из основ его инвестиционной роли. World Gold Council: золото как стратегический актив.
Почему к золоту возвращаются
У физического металла есть особенность, которой нет у вклада или облигации: сам слиток не является чьим-то долговым обязательством. Для сохранения металла не нужно, чтобы его эмитент заработал прибыль и исполнил обещание погасить долг. Однако у конкретного способа владения — через банк, хранителя или фонд — остаются собственные договорные и операционные риски.
Другая причина интереса — возможность распределить сбережения между активами с разной экономикой. Цена золота может двигаться иначе, чем стоимость акций и облигаций. Это делает его полезным кандидатом на роль части портфеля, хотя он не обязан дорожать при каждом падении других рынков.
Для семьи в Беларуси к этому добавляется валютный аспект: рублёвая оценка металла зависит и от мировой цены, и от курса. Золото позволяет иметь актив, стоимость которого формируется на международном рынке, при выбранном способе владения и хранения внутри страны. В этом и заключается его привлекательность как долгосрочной опоры — без обещания неизменной цены в каждом году.
Что показала история цены
На длинном отрезке золото действительно существенно выросло. По историческому ряду NYU Stern, за 26 лет — с начала 2000-го до конца 2025 года — долларовая стоимость золота увеличилась примерно в 15 раз. Эквивалентная среднегодовая доходность этого изменения — около 11% в USD, до расходов на покупку, хранение и продажу. Это рыночный ориентир, а не результат банковского слитка или фонда. Исторические данные NYU Stern.
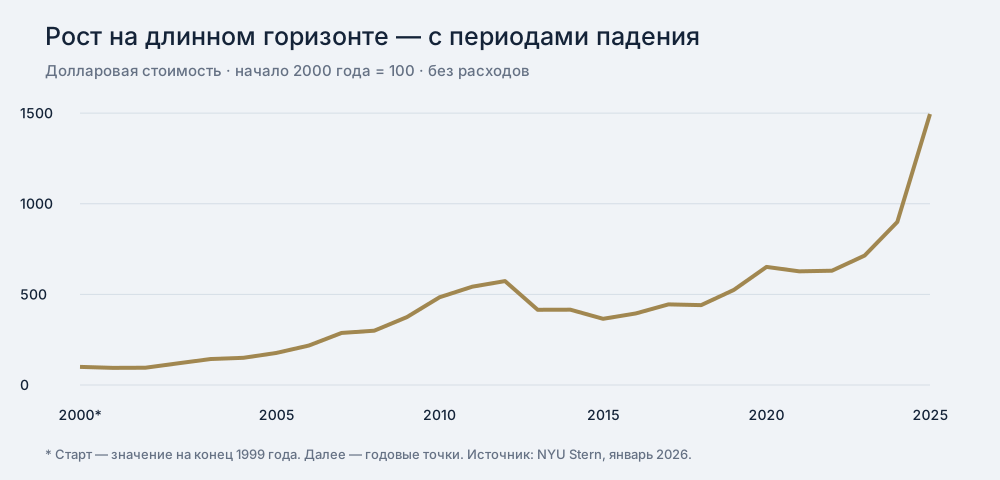
Но путь к этому результату не был ровным. Между концом 2012 и концом 2015 года долларовая стоимость снизилась примерно на 36%. Покупатель мог несколько лет видеть убыток, даже если позднее длинный горизонт оказался успешным. Поэтому золото разумно оценивать через срок и роль в сбережениях, а не только через рост последнего года.
История объясняет интерес к металлу, но не определяет будущую доходность. Для владельца важен ещё один шаг: превратить рыночную стоимость золота в собственный финансовый результат. А он зависит от того, как купить, где хранить и на каких условиях выйти.
Представим, что вы решили направить в золото часть сбережений. Следующий шаг кажется очевидным — прийти в банк за слитком. Но какой выбрать? Сколько денег вернётся при обратной продаже? Можно ли получить часть вложения, не продавая всё? Разберём весь путь, а затем посмотрим, какую задачу могла бы решать конструкция из золота и государственных бумаг Беларуси.
В банке у золота оказывается два ценника
Один показывает, за сколько банк продаёт металл вам. Второй — за сколько покупает его обратно. Разница между ними означает, что сразу после покупки рублёвая сумма, которую можно вернуть, обычно меньше потраченной.
Возьмём условную пару цен: слиток 100 г стоит 41 200 BYN, а обратный выкуп — 40 000 BYN. Это расчётный пример, а не действующая котировка или обещание банка. Перед реальной покупкой нужно уточнить цены, наличие и условия конкретного подразделения. Раздел Беларусбанка о мерных слитках.
Купить и немедленно продать: −1 200 BYN, или −2,91% от вложенной суммы.
Чтобы вернуть 41 200 BYN, цена выкупа должна подняться с 40 000 на 3%.
Разница между 2,91% и 3% — не ошибка: первое число считается от цены покупки, второе — от исходной цены обратного выкупа. Для владельца смысл простой: часть будущего роста сначала компенсирует вход и выход.
Почему у белорусов осталась память о дорогом выходе
Широкий спред — не только теоретическая проблема. В публикации «Белорусы и рынок» от 26 августа 2013 года приведены цены Нацбанка на слиток 100 г: продажа за 47,9 млн рублей того времени и обратный выкуп за 39,4 млн. По этим суммам немедленная потеря составляла 17,7%, а цена выкупа должна была вырасти на 21,6%, чтобы вернуть расходы. Источник связывал разрыв с высокой внутренней ценой продажи относительно мирового рынка. Это исторический эпизод, не характеристика всех банков и не сегодняшняя котировка. Публикация с ценами.
В 2011 году существовала и другая сложность: с 15 апреля слитки продавали за иностранную валюту, а обратно выкупали за белорусские рубли. При дефиците валюты получить рубли за металл не означало свободно восстановить исходную валютную сумму. Сообщение того времени со ссылкой на «Интерфакс». Эти случаи объясняют, почему условия выхода нужно изучать до покупки.
Размер слитка тоже важен. Стоимость грамма в разных номиналах нужно сравнивать по действующим предложениям: крупная покупка может быть выгоднее на грамм, но менее удобна, если позже понадобится небольшая часть денег. Один большой слиток нельзя продать наполовину так же просто, как несколько маленьких.
Три задачи, которые появляются после покупки
Приобрести на понятных условиях. Важно сравнить полную цену металла и условия обратной операции. Размер слитка влияет и на стоимость грамма, и на удобство будущей продажи: один большой слиток и несколько маленьких решают разные задачи.
Организовать хранение. Где будет находиться металл, как подтверждается его принадлежность, кто отвечает за сохранность и как получить его обратно? Физическое владение требует ответов на эти вопросы независимо от ожиданий роста цены.
Предусмотреть выход. Деньги могут понадобиться целиком или частями. Заранее выбранный способ владения должен учитывать это: кому и что вы будете продавать, по какой процедуре и с какими расходами.
Не каждый инвестор хочет решать всё самостоятельно. Для одних важно держать конкретный слиток у себя. Другим важнее организованное участие в стоимости металла без повседневных вопросов хранения и операций. Именно потребность человека определяет подходящий формат.
Золото и доходные инструменты: разные роли в одном портфеле
Сам металл не платит проценты. Его владелец участвует в изменении цены, а денежный результат получает при продаже. Поэтому наряду с золотом можно рассматривать инструменты, которые создают текущий доход.
На таком сочетании строится замысел фонда ОКТА «Золотой стандарт»: первоначально 50% средств направляется в физическое золото, 50% — в долгосрочные государственные ценные бумаги Беларуси. Целевой размер фонда — 100 млн BYN, плановый горизонт — пять лет. Металл предполагается хранить в профессиональных хранилищах, инвестиции остаются в белорусском правовом поле.
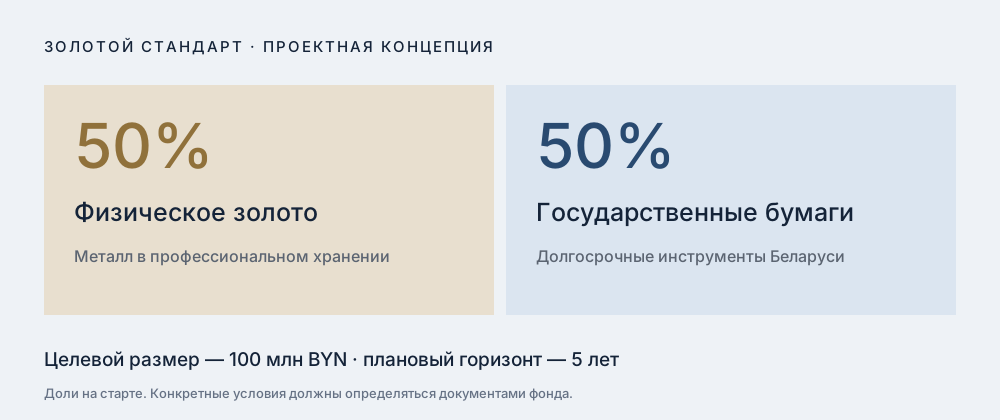
У золотой части — участие в стоимости металла. У части с государственными бумагами — доход и возврат средств на условиях выбранных выпусков. Вместе они формируют другую стратегию, чем самостоятельная покупка только золота.
Такой фонд стоит рассматривать человеку, которому интересно именно сочетание металла и доходных бумаг. Если задача — полностью следовать цене золота или владеть определённым слитком, это другой запрос. Состав портфеля должен соответствовать вашей цели.
Что мы хотим сделать удобнее для инвестора
Идея ОКТА — организовать весь путь владения: от приобретения активов до реализации вложения. Участнику не нужно лично согласовывать каждую поставку, выбирать размеры слитков и вести отдельную работу с хранителем и выпусками бумаг.
Объединить масштаб закупки. Крупный объём даёт возможность вести переговоры об условиях приобретения и поставки. Практическую выгоду определяет полная стоимость сделки, поэтому конкретную экономию можно показывать только после подтверждения условий.
Организовать хранение и учёт. Металл находится у профессионального хранителя, а владение и движение активов оформляются в рамках структуры фонда. Для инвестора важен понятный порядок подтверждения того, чем владеет фонд.
Управлять сочетанием активов. Подбор бумаг, работа со сроками, поступлениями и структурой портфеля становятся задачами управляющей компании. Инвестор выбирает стратегию и следит за её результатами, вместо того чтобы самостоятельно сопровождать каждую операцию.
Заранее определить порядок выхода. Участие через акции позволяет рассматривать продажу доли вложения без личной продажи отдельных слитков. Реальная возможность выхода зависит от предусмотренного механизма и спроса на акции. В документах фонда должны быть понятны условия обращения и завершения планового срока.
Это задачи, которые мы ставим при подготовке «Золотого стандарта». Их практический результат нужно оценивать по конкретным условиям фонда: составу активов, расходам, отчётности и порядку выхода. Проектный замысел и уже заключённые договоры — разные стадии готовности.
Сбережения должны оставаться частью ваших возможностей
Для человека важен не только металл в хранилище, но и возможность использовать свои сбережения тогда, когда они понадобятся. Поэтому смысл инвестиционного решения определяет весь путь: как приобретаются активы, как организовано владение и как можно получить результат.
«Золотой стандарт» задуман для тех, кому близка идея физического золота как части долгосрочных сбережений и интересно сочетать его с доходными инструментами Беларуси. Следующий шаг — познакомиться с концепцией и понять, соответствует ли она вашей задаче.
Источники и условия сравнения
История цены относится к рыночной долларовой стоимости металла, а не к доходности фонда или банковского слитка. Рублёвый результат зависит также от валютного курса и расходов. Приведённые цены покупки и выкупа — расчётный пример; котировку следует уточнять в день операции.
Если интересен металлический счёт
Обезличенный металлический счёт учитывает металл в граммах без закрепления конкретного слитка. Его условия определяются банковским договором: нужно проверить цены операций, тарифы, возможность выдачи металла и закрытия счёта. Банк БелВЭБ описывает такой формат и отсутствие процентного дохода по ОМС в своём официальном канале.
Что проверить в условиях фонда
Конкретные выпуски бумаг, условия закупки и хранения металла, вознаграждение и другие расходы, отчётность и порядок выхода. Статья не содержит утверждённых тарифов или прогноза доходности «Золотого стандарта». Стоимость золота и бумаг может снижаться. Обращение акций не гарантирует немедленную продажу по стоимости активов.
- World Gold Council: роль золота в долгосрочном портфеле.
- NYU Stern: историческая стоимость золота. Начало 2000 года — значение на конец 1999-го; данные на конец 2025 года. Рост около 15 раз, эквивалентная среднегодовая доходность около 11% в USD; без издержек.
- «Белорусы и рынок»: цены продажи и выкупа в августе 2013 года.
- Историческое сообщение о валюте операций со слитками в 2011 году.
- Беларусбанк: операции с мерными слитками.
Редакция от 27 октября 2026 года. Материал относится к проектной концепции, не является предложением приобрести ценные бумаги. Сюжетные изображения сгенерированы и не подтверждают наличие активов или договоров фонда.